Tài chính mua nhà Imperia Sensa Park: nhìn từ dòng tiền
Từ nội dung Báo Nhân Dân được dự án dẫn lại, vutuyen.vn phân tích tài chính mua nhà Imperia Sensa Park và các câu hỏi cần làm rõ về An cư – Sinh lời.
Tài chính mua nhà Imperia Sensa Park là chủ đề của nội dung ngày 25/10/2026, khi dự án dẫn lại bài viết trên Báo Nhân Dân về nhu cầu nhà ở thực. Theo góc nhìn vutuyen.vn, giải pháp thanh toán chỉ thực sự có ý nghĩa khi người mua hiểu được cả quyền lợi trước mắt lẫn nghĩa vụ dài hạn.
Từ nhu cầu an cư đến khả năng chi trả
Bài viết trên Báo Nhân Dân, đăng ngày 23/10/2026, đề cập sức ép của lãi suất đối với người mua nhà. Chương trình An cư – Sinh lời tại Imperia Sensa Park được nêu như một ví dụ về phối hợp giữa doanh nghiệp phát triển và ngân hàng.
Vutuyen.vn cho rằng khi tìm nhà, nên xem ngân sách là một lịch trình kéo dài nhiều năm. Mức thanh toán ban đầu chỉ là điểm xuất phát, trong khi thu nhập, tiền dự phòng và nghĩa vụ vay quyết định khả năng duy trì phương án.
Đọc chương trình An cư – Sinh lời từ nguồn dự án
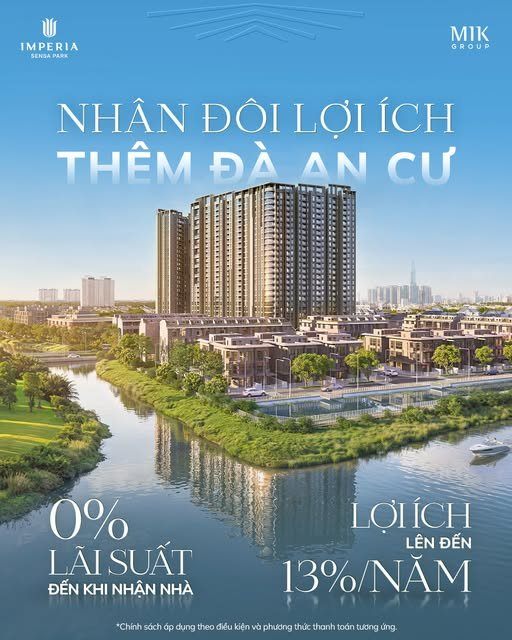
Nội dung ngày 25/10 cho biết chương trình phối hợp với Cake by VPBank, sử dụng khoản tiền gửi tương đương 10% giá trị căn hộ. Lãi tiết kiệm và quà tặng từ MIK Group khi bàn giao được giới thiệu tạo tổng lợi ích quy đổi khoảng 13%/năm trong thời gian dự kiến 18 tháng.
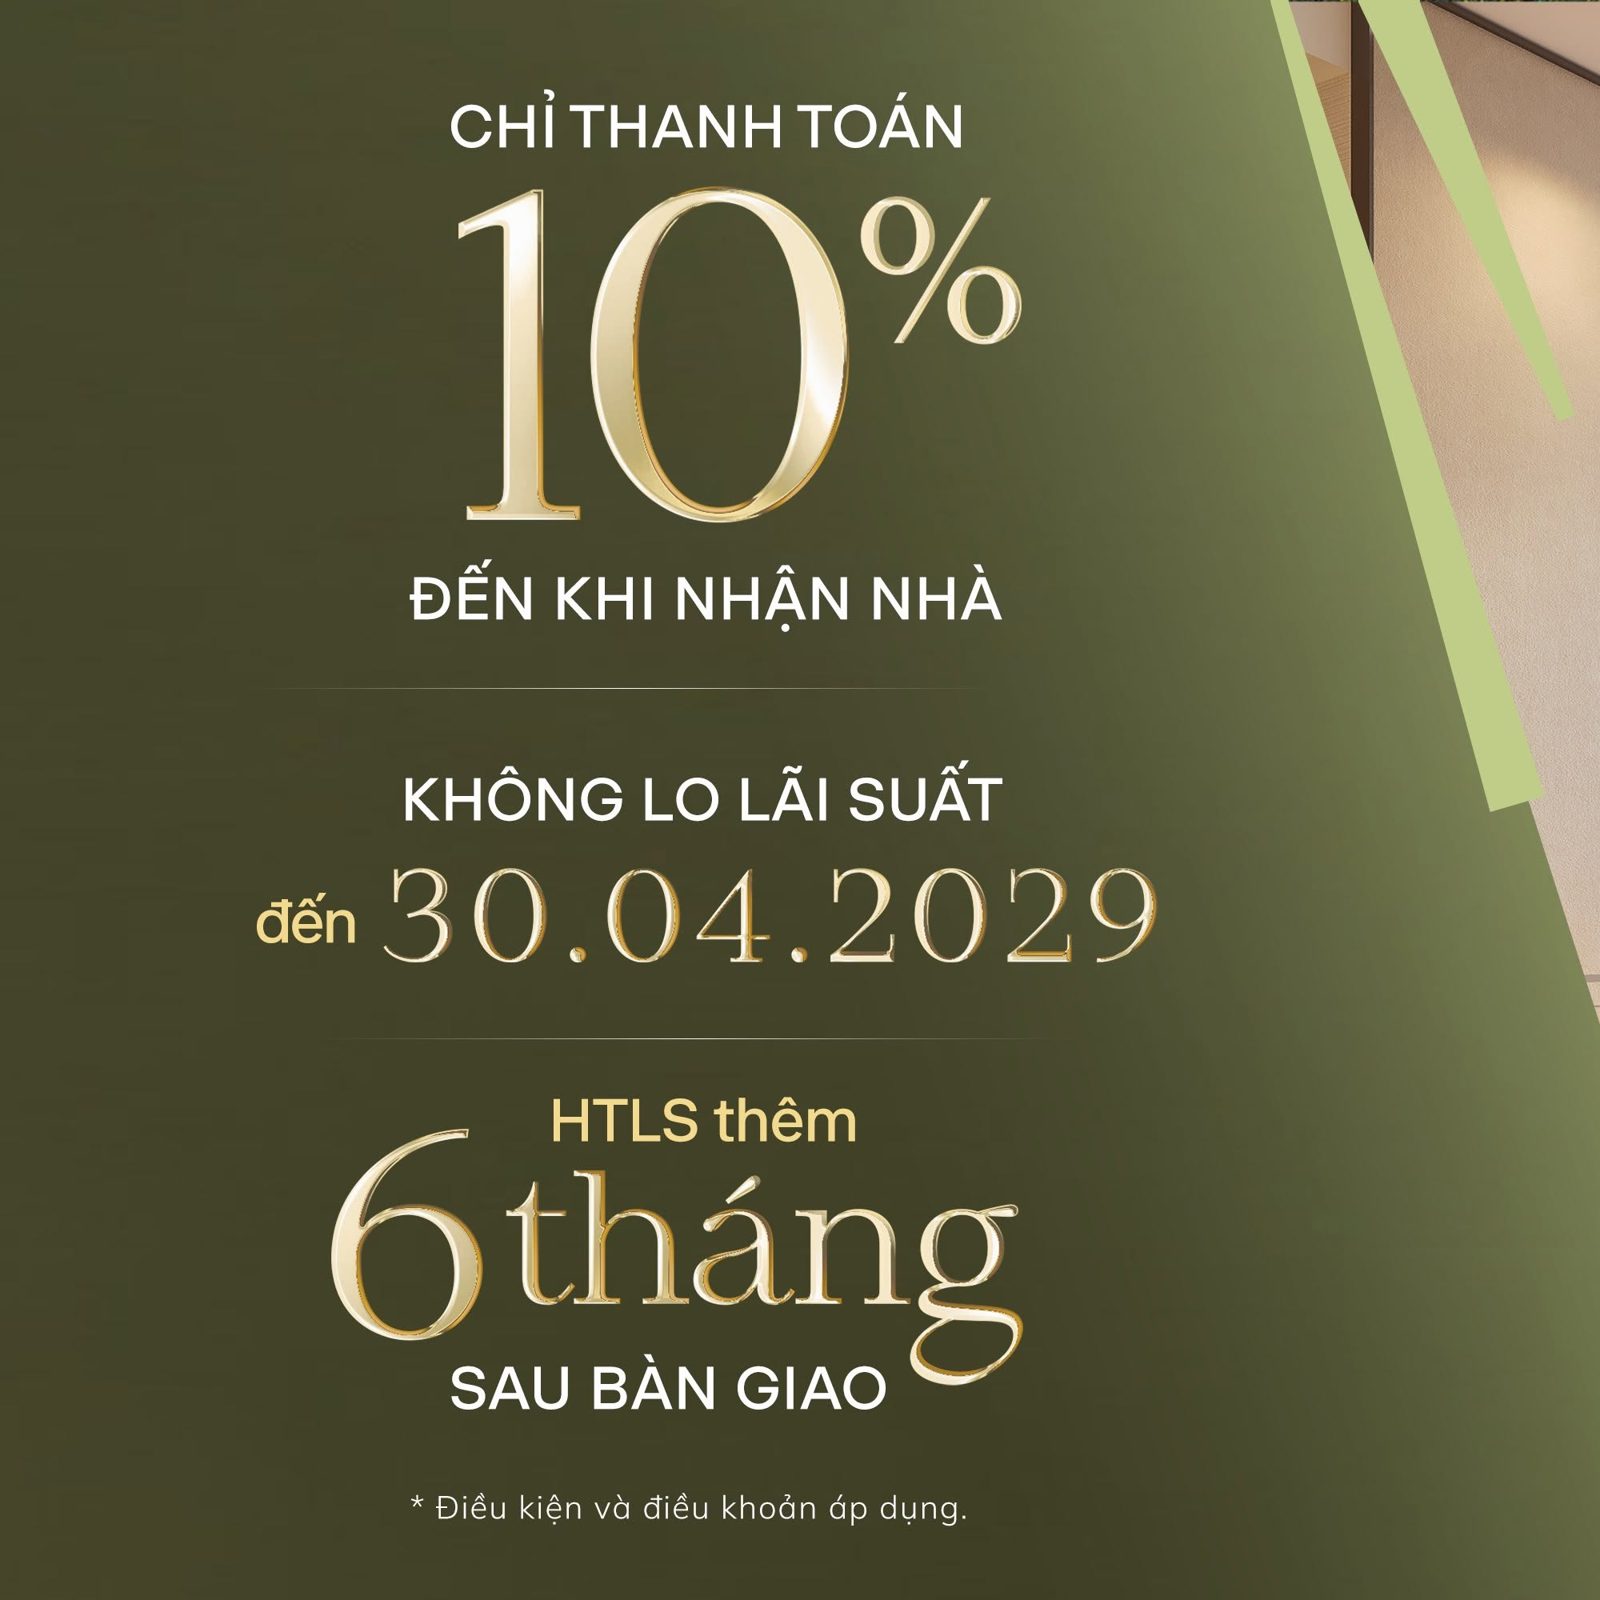
Mức quy đổi này không phải lãi suất tiền gửi 13%/năm hoặc cam kết lợi nhuận bất động sản. Các quyền lợi cần được đối chiếu với điều kiện tham gia và phương thức thanh toán bằng văn bản.
Tách ba quyết định thường bị gộp thành một
Có phù hợp để ở hay không?
Bắt đầu từ công việc, nhịp sinh hoạt và nhu cầu của gia đình. Một căn hộ có phương thức thanh toán thuận tiện vẫn cần đáp ứng điều kiện về không gian, vị trí và thời điểm sử dụng. Nếu nhu cầu ở thực không phù hợp, ưu đãi tài chính khó bù được bất tiện kéo dài.
Giá mua có phù hợp ngân sách hay không?
Ngân sách cần xét tổng số tiền và thời điểm phải trả. Khi so sánh các lựa chọn, nên dùng cùng phạm vi chi phí, phân biệt giá được công bố với tổng nguồn tiền cần chuẩn bị theo hợp đồng và nhu cầu hoàn thiện. Bài nguồn chưa cung cấp bảng giá đủ để tính thay người mua.
Phương án tài chính có duy trì được hay không?
Đây là phép kiểm tra riêng, kể cả khi đã thích căn hộ. Nguồn vốn tự có, thu nhập và khoản vay cần đủ sức đáp ứng từng mốc thanh toán. Một ưu đãi làm giai đoạn đầu thuận lợi hơn có thể hỗ trợ quyết định, nhưng không thay thế khả năng thực hiện các nghĩa vụ sau đó.
Bốn loại thông tin nên đặt cạnh nhau trước khi quyết định
Tôi sẽ rà soát các mốc thời gian trong bốn nhóm này xem có khớp nhau không. Ví dụ, nếu một quyền lợi chỉ được nhận khi bàn giao, nó cần được ghi đúng thời điểm; không nên đưa vào nguồn tiền để đáp ứng một khoản thanh toán trước đó.
Việc đối chiếu còn giúp phát hiện câu hỏi chưa có câu trả lời: tiền gửi được rút lúc nào, quyền lợi có thay đổi khi điều chỉnh phương thức thanh toán hay không, số tiền đến hạn đã bao gồm những khoản nào? Chỉ khi các điểm này rõ, bảng so sánh mới phản ánh đúng mức độ chủ động tài chính.
Lợi ích của chương trình nên đặt ở đâu trong quyết định mua nhà?
Theo góc nhìn của tôi, nên xem lợi ích chương trình như một phần của phương án đã phù hợp, thay vì dùng ưu đãi để hợp lý hóa một lựa chọn vượt ngân sách. Nếu cùng căn hộ đó vẫn đáp ứng được nhu cầu và lịch thanh toán trong tình huống thận trọng, các quyền lợi bổ sung mới thể hiện vai trò hỗ trợ rõ ràng.
Người mua cũng cần phân biệt câu chuyện tích lũy với kỳ vọng bán lại. Lãi của khoản tiền gửi và quà tặng là các thành phần có thể đối chiếu theo thể lệ. Giá bán lại căn hộ trong tương lai lại phụ thuộc điều kiện thị trường và sản phẩm; không thể suy ra từ tỷ lệ lợi ích được giới thiệu trong chương trình.
Đó là lý do tôi ưu tiên một quyết định có thể giải thích bằng con số và nhu cầu cụ thể: mua để phục vụ việc gì, chuẩn bị tiền từ đâu và duy trì phương án như thế nào. Những câu trả lời này có giá trị lâu dài hơn cảm giác yên tâm chỉ đến từ một thông điệp ưu đãi.
Góc nhìn vutuyen.vn: ba bảng tính cần có
Bảng nghĩa vụ thanh toán
Liệt kê từng mốc phải trả, tiền tự có, khoản vay dự kiến và chi phí liên quan. Ghi riêng số tiền có thể dùng ngay với tiền còn chịu ràng buộc kỳ hạn.
Bảng quyền lợi được nhận
Tách lãi tiền gửi, quà tặng và thời điểm nhận từng khoản. Chỉ đưa vào phương án những quyền lợi đã có điều kiện rõ ràng; tránh dùng một khoản lợi ích dự kiến để bù nghĩa vụ chắc chắn đến hạn.
Bảng dự phòng
Thử tình huống thu nhập giảm hoặc chi phí trả nợ tăng sau ưu đãi. Đây là cách kiểm tra mức độ phù hợp của phương án, không phải dự báo diễn biến thị trường.
Chọn nhà cần kiểm tra cả sản phẩm và dòng tiền
Theo tôi, một chính sách hấp dẫn nên được xem cùng nhu cầu ở, hồ sơ dự án, tiến độ và khả năng thanh toán của gia đình. Lợi ích tích lũy là một phần của quyết định, không thay thế việc đánh giá căn hộ phù hợp để ở lâu dài.
Câu hỏi thường gặp
Vì sao cần tách tiền gửi khỏi tiền mua nhà?
Hai khoản có thể có mục đích, thời hạn và điều kiện sử dụng khác nhau; cần xác nhận cơ chế thực tế.
Thời gian 18 tháng có phải cam kết chung cho mọi hồ sơ?
Nguồn dùng thời gian dự kiến; phải kiểm tra văn bản áp dụng cho trường hợp cụ thể.
Nội dung dẫn Báo Nhân Dân được đăng khi nào?
Dự án đăng ngày 25/10/2026; bài báo được dẫn đăng ngày 23/10/2026.
Lưu ý: Bài viết phân tích nội dung nguồn tại thời điểm công bố, không thay thế tư vấn khoản vay theo hồ sơ cá nhân.
Dự án liên quan
 Booking