Thanh toán 10% Imperia Sensa Park: cần tính gì tiếp?
Thanh toán 10% Imperia Sensa Park và hỗ trợ lãi suất 18–24 tháng có ý nghĩa gì? Vutuyen.vn phân tích dòng tiền trước và sau giai đoạn ưu đãi.
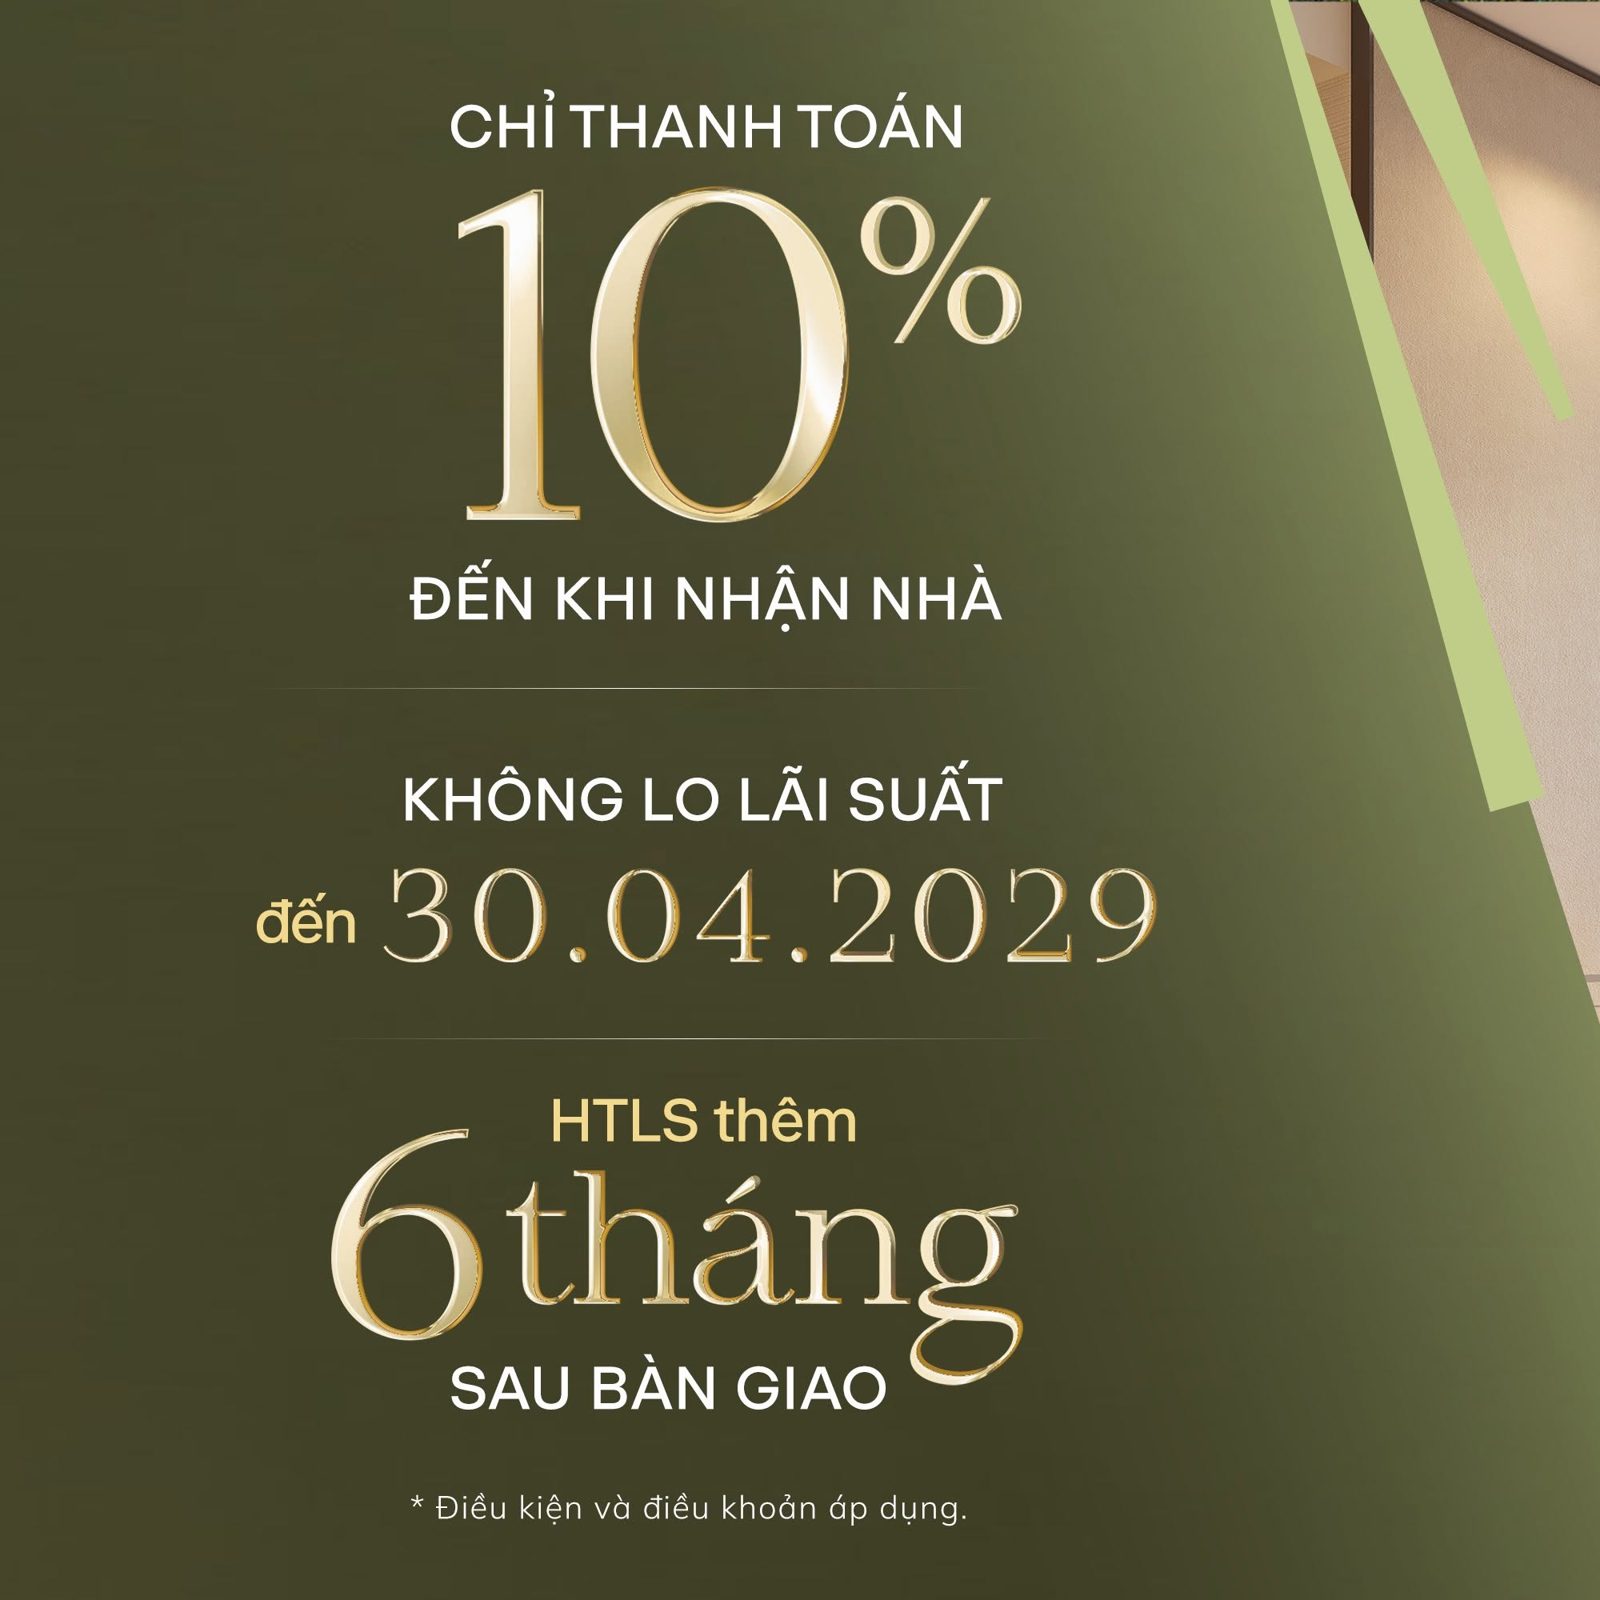
Chính sách thanh toán 10% Imperia Sensa Park đến khi nhận nhà được giới thiệu cùng hỗ trợ lãi suất 0% trong 18–24 tháng. Với vutuyen.vn, đây là thông tin nên đọc theo toàn bộ hành trình thanh toán: giảm áp lực ban đầu cần đi cùng khả năng đáp ứng nghĩa vụ về sau.
Nội dung ngày 23/10 công bố những gì?
Bài nguồn đề cập hai nhóm quyền lợi: chương trình An cư – Sinh lời với khoản tiền gửi từ 10% giá trị căn hộ, và chính sách thanh toán chỉ 10% đến khi nhận nhà kèm hỗ trợ lãi suất 0% trong 18–24 tháng.
Chương trình có sự đồng hành của MIK Group và Cake by VPBank. Các chính sách áp dụng theo điều kiện và phương thức thanh toán tương ứng; cần xác nhận khả năng kết hợp ưu đãi cho hồ sơ cụ thể.
Hai khoản “10%” cần được làm rõ
Một tỷ lệ nói về tiền gửi tham gia chương trình, tỷ lệ còn lại nói về tiến độ thanh toán mua nhà. Không nên tự suy ra đây là cùng một khoản, hoặc mặc nhiên cộng thành nghĩa vụ 20%, khi chưa có sơ đồ dòng tiền chính thức.
Theo góc nhìn vutuyen.vn, người mua nên yêu cầu đơn vị tư vấn thể hiện từng khoản bằng số tiền, tài khoản nhận, thời hạn và điều kiện sử dụng. Cách làm này giúp tránh hiểu nhầm do các thông điệp có tỷ lệ giống nhau.
Hỗ trợ lãi suất 0% không xóa nghĩa vụ trả nợ
Thời gian 18–24 tháng trong bài nguồn là khoảng hỗ trợ được giới thiệu. Cần kiểm tra mốc bắt đầu, mốc kết thúc và trường hợp áp dụng của từng phương án.
Khi ưu đãi kết thúc, nghĩa vụ thanh toán cần được tính theo thỏa thuận vay. Người mua nên yêu cầu lịch trả gốc, cơ chế xác định lãi suất sau hỗ trợ và các khoản phí để lập ngân sách dài hạn.
Lập lịch tiền trước bàn giao, tại bàn giao và sau ưu đãi
Giai đoạn trước bàn giao
Ghi đúng các mốc thanh toán của phương án đang chọn, thay vì chỉ ghi một dòng “10% đến khi nhận nhà”. Cần phân biệt số tiền đã thanh toán, tiền gửi tham gia chương trình và nguồn dự kiến bổ sung. Nếu một khoản tiền chưa thể rút, hãy ghi rõ điều kiện giải phóng để tránh đưa vào ngân sách chi tiêu khả dụng.
Giai đoạn nhận bàn giao
Đây là lúc nên đối chiếu tổng số tiền phải chuẩn bị với nguồn tiền thực có. Ngoài các khoản theo hợp đồng, gia đình cần lập riêng ngân sách hoàn thiện hoặc trang bị nội thất theo phạm vi bàn giao, chi phí chuyển nhà và những khoản liên quan có thể phát sinh. Không phải khoản nào cũng nằm trong thông điệp thanh toán ban đầu.
Giai đoạn kết thúc hỗ trợ
Nếu sử dụng khoản vay, lịch trả nợ cần được xem đến sau thời điểm hỗ trợ lãi suất kết thúc. Các câu hỏi cần làm rõ gồm số dư nợ khi đó, lịch trả gốc, cơ chế điều chỉnh lãi và cách thông báo số tiền phải trả. Thời điểm bắt đầu khoản vay có thể ảnh hưởng độ dài hỗ trợ thực nhận; phải đọc đúng thỏa thuận áp dụng.
Minh họa phép thử ngân sách sau ưu đãi
Giả sử một gia đình có thu nhập ổn định 50 triệu đồng/tháng, chi sinh hoạt và các nghĩa vụ khác 25 triệu đồng. Phần còn lại trước trả nợ nhà là 25 triệu đồng. Nếu khoản trả nợ sau ưu đãi là 18 triệu đồng, ngân sách còn 7 triệu đồng; nếu thu nhập giảm 20% xuống 40 triệu đồng, cùng mức chi và trả nợ sẽ khiến ngân sách thiếu 3 triệu đồng.
Các số trên hoàn toàn giả định để minh họa cách thử dòng tiền, không phải giá căn hộ, phương án vay hay khuyến nghị mức vay tại Imperia Sensa Park. Ý nghĩa của ví dụ là một phương án có thể vừa vặn trong điều kiện bình thường nhưng trở nên khó duy trì khi thu nhập thay đổi.
Với tôi, bài kiểm tra cần được làm trước khi quyết định, bằng số liệu riêng của gia đình và lịch trả nợ được ngân hàng cung cấp. Khoản lợi ích dự kiến hoặc quà tặng chưa đến thời điểm nhận không nên được xem như thu nhập đều đặn hằng tháng.
Đánh giá khoảng hỗ trợ 18–24 tháng thế nào?
Khoảng thời gian này nên được đọc cùng mốc bắt đầu và điều kiện kết thúc, không hiểu đơn giản là mọi người mua đều có thêm trọn vẹn 24 tháng kể từ hôm nay. Người mua cần biết phương án mình chọn thuộc trường hợp nào, điều kiện duy trì hỗ trợ là gì và khi tiến độ liên quan thay đổi thì thỏa thuận xử lý ra sao.
Tôi sẽ yêu cầu một lịch thể hiện bằng ngày tháng cụ thể, có cả phần nghĩa vụ trong thời gian hỗ trợ và sau hỗ trợ. Nhờ vậy, việc so sánh giữa các phương án dựa trên cùng một trục thời gian, dễ hiểu hơn nhiều so với các cụm thông điệp ngắn.
Góc nhìn vutuyen.vn: thử sức chịu đựng dòng tiền
Tôi sẽ bắt đầu bằng ba giai đoạn: trước bàn giao, tại bàn giao và sau ưu đãi. Mỗi giai đoạn cần ghi rõ tiền tự có, khoản vay, tiền gửi còn bị ràng buộc và các chi phí phải thanh toán.
Sau đó thử tình huống thu nhập giảm hoặc lãi suất sau ưu đãi cao hơn dự kiến. Nếu phương án chỉ phù hợp trong giai đoạn hỗ trợ, nên điều chỉnh ngân sách hoặc quy mô khoản vay trước khi chọn căn.
Tổng lợi ích quy đổi đến 13%/năm của An cư – Sinh lời gồm lãi tiết kiệm và quà tặng theo cơ chế chương trình, không phải lãi suất tiền gửi hay cam kết lợi nhuận bất động sản.
Câu hỏi thường gặp
Thanh toán 10% có phải tổng chi phí sở hữu nhà?
Không. Đây là thông tin tiến độ thanh toán đến khi nhận nhà theo bài nguồn, không phải toàn bộ giá mua.
Hỗ trợ lãi suất kéo dài bao lâu?
Nguồn nêu 18–24 tháng; thời hạn cụ thể cần xác nhận cho phương án được chọn.
Có thể mặc định tiền gửi được dùng ngay để trả nợ không?
Không nên. Cần xem kỳ hạn, điều kiện rút và thỏa thuận liên quan.
Lưu ý: Phân tích theo nội dung ngày 23/10/2026, không thay thế phương án tín dụng cá nhân.
Dự án liên quan
 Booking