An cư Sinh lời Imperia Sensa Park: hiểu lợi ích 13%
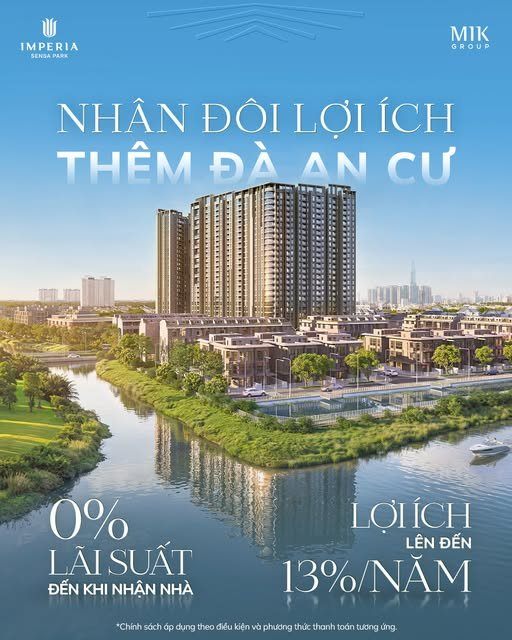
An cư Sinh lời Imperia Sensa Park có tổng lợi ích quy đổi đến 13%/năm. Vutuyen.vn phân tích cơ chế tiền gửi, quà tặng và điều kiện cần đối chiếu.
An cư Sinh lời Imperia Sensa Park kết hợp tiền gửi tiết kiệm với quà tặng từ MIK Group, hướng đến việc gia tăng giá trị tích lũy trong thời gian chờ nhận nhà. Điểm cần hiểu ngay là mức đến 13%/năm được giới thiệu dưới dạng tổng lợi ích quy đổi theo cơ chế chương trình.
Chương trình được giới thiệu như thế nào?
Theo nội dung dự án ngày 22/10/2026, khách hàng có thể tham gia chương trình hợp tác giữa MIK Group và Cake by VPBank với khoản tiền gửi từ 10% giá trị căn hộ. Tiền gửi đứng tên khách hàng, hưởng lãi từ ngân hàng đối tác; khi nhận nhà có thêm quà tặng từ MIK Group.
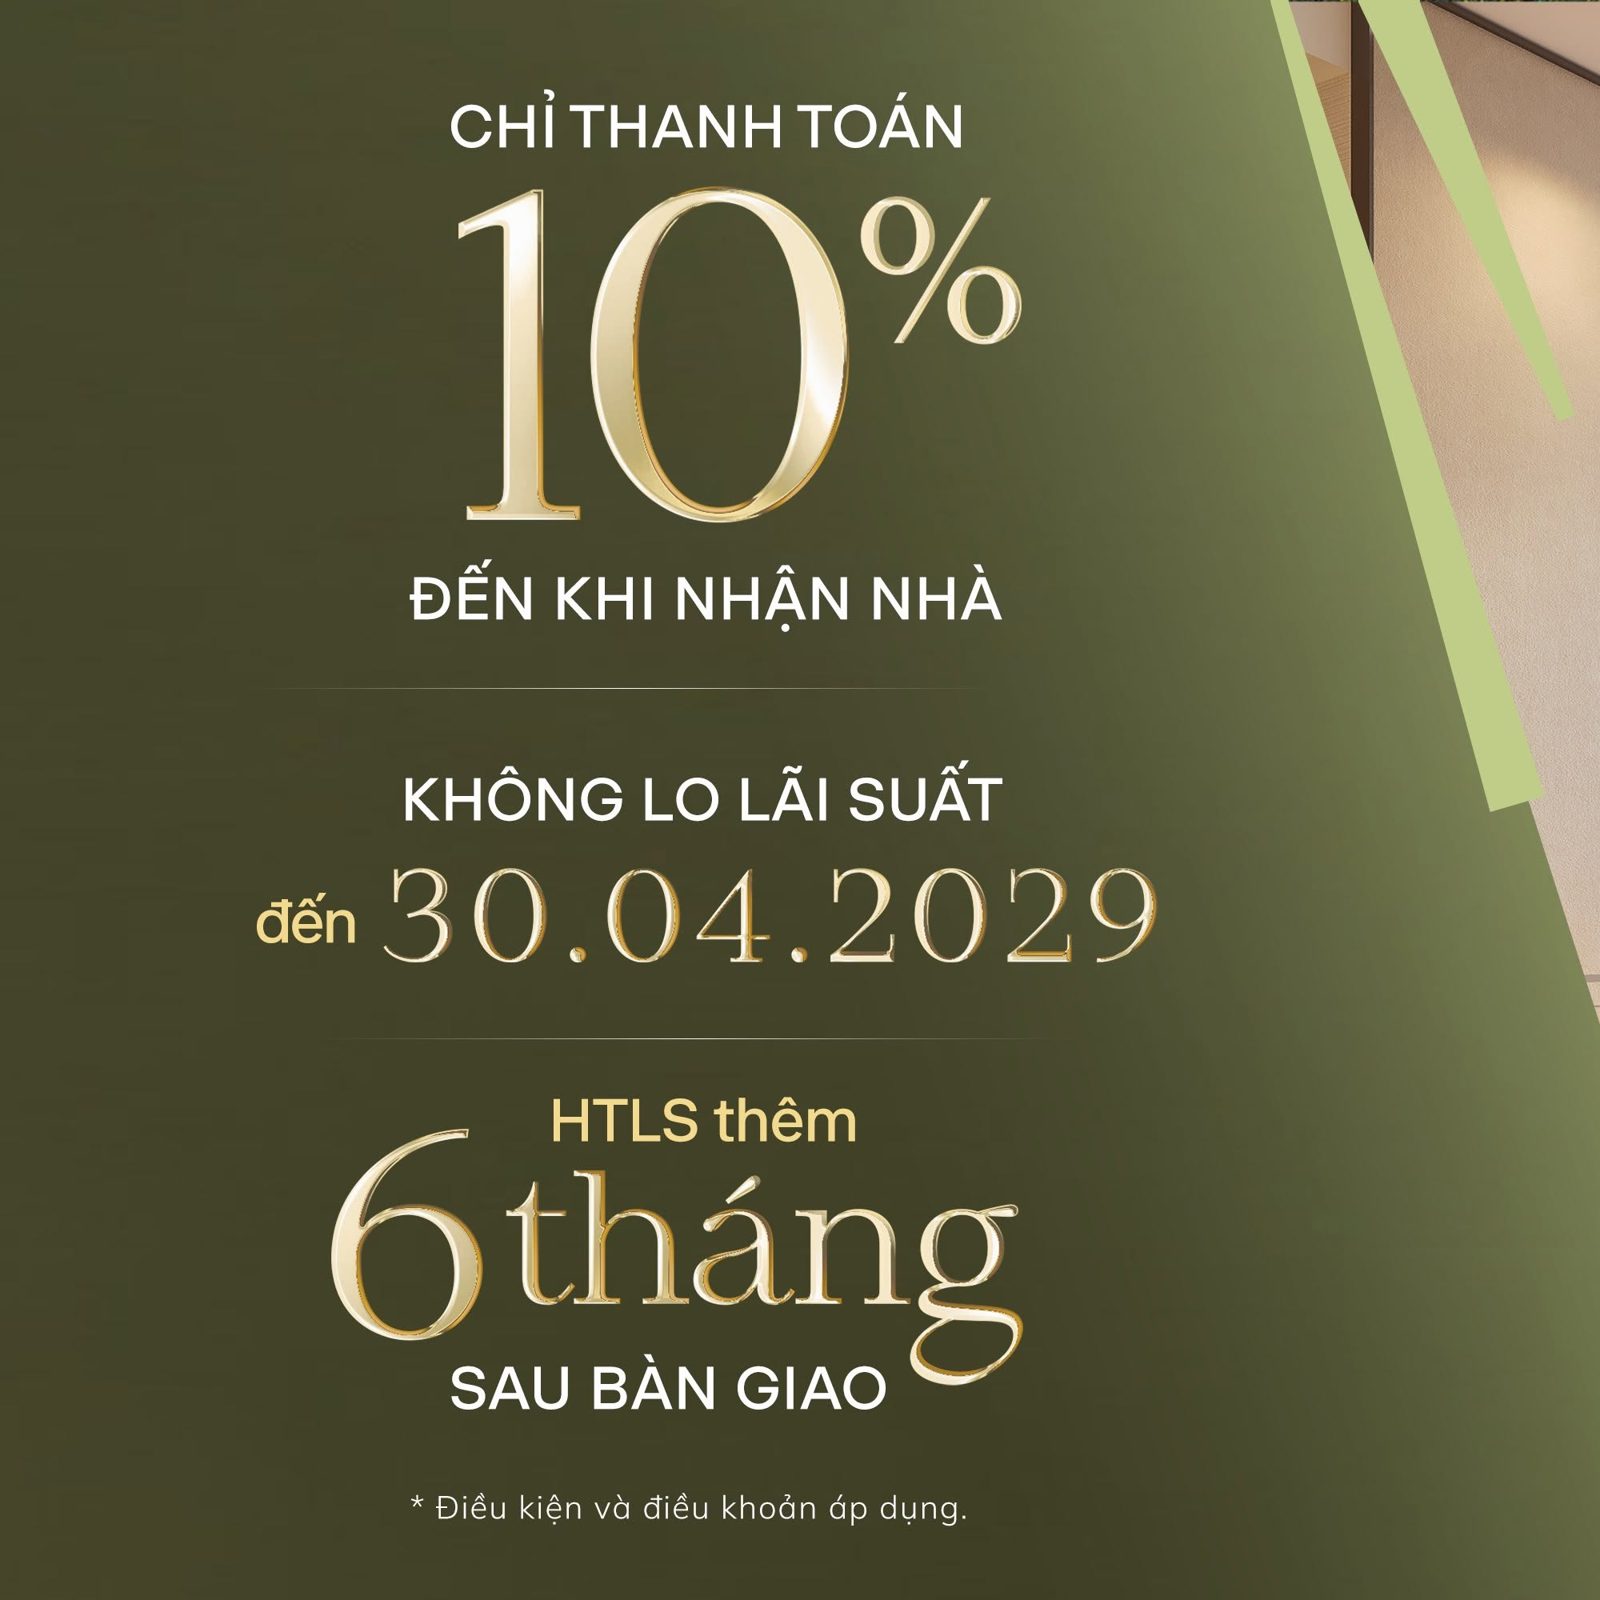
Chính sách hỗ trợ lãi suất và ân hạn nợ gốc đến khi bàn giao cũng được đề cập, áp dụng theo điều kiện và phương thức thanh toán tương ứng.
Tách ba khái niệm để đọc đúng mức 13%
Lãi tiền gửi
Đây là khoản lãi theo điều kiện ngân hàng áp dụng cho tiền gửi của khách hàng. Cần đọc kỳ hạn, cách trả lãi và quy định rút trước hạn trong hồ sơ liên quan.
Giá trị quà tặng
Khoản này đến từ chủ đầu tư khi đáp ứng điều kiện chương trình. Thời điểm nhận và cách xác định cần được xác nhận bằng văn bản.
Tổng lợi ích quy đổi
Mức khoảng 13%/năm bao gồm lãi tiết kiệm và giá trị quà tặng theo cơ chế công bố. Đây không phải lãi suất tiền gửi 13%/năm, cũng không phải cam kết căn hộ tăng giá hay lợi suất đầu tư bất động sản.
Tính lợi ích quy đổi: cần biết mẫu số và khoảng thời gian
Để hiểu một tỷ lệ lợi ích, trước hết phải biết tỷ lệ được tính trên số tiền nào. Giá căn hộ, khoản tiền gửi và phần vốn tự có là ba cơ sở khác nhau. Nếu nhầm cơ sở tính, người mua có thể hình dung khoản lợi ích lớn hơn đáng kể so với cơ chế thực tế.
Về nguyên tắc đọc số liệu, có thể tách thành: tổng lợi ích theo chương trình = lãi tiền gửi đủ điều kiện + quà tặng đủ điều kiện. Muốn quy đổi theo năm, còn phải xác nhận khoản tiền làm cơ sở và thời gian tham gia. Đây chỉ là cách phân tích các thành phần, không phải công thức xác nhận mức hưởng của từng khách hàng.
Chẳng hạn, một khoản quà tặng nhận tại bàn giao không được tự động xem là khoản thu lặp lại mỗi năm. Tương tự, nếu kỳ hạn thực tế thay đổi, không nên giữ nguyên một kết quả quy đổi mà bỏ qua điều kiện áp dụng. Cần đối chiếu cách tính do đơn vị triển khai cung cấp.
Tiền vẫn đứng tên mình: quyền sở hữu và khả năng sử dụng
Thông tin tiền gửi đứng tên khách hàng là điểm đáng chú ý trong bài nguồn. Tuy nhiên, để lập kế hoạch dòng tiền, cần hỏi thêm khoản tiền có được rút bất cứ lúc nào hay chịu ràng buộc về kỳ hạn, tham gia chương trình hoặc thỏa thuận liên quan.
Tôi sẽ không mặc định tiền đang đứng tên mình đồng nghĩa có thể dùng ngay để chi trả mọi khoản khác. Điều quan trọng là biết khi nào số tiền khả dụng, nếu rút trước thì phần lãi và quyền lợi liên quan thay đổi ra sao. Những câu hỏi này giúp phân biệt sự chủ động trên giấy tờ với sự chủ động trong sinh hoạt tài chính.
So sánh các phương án trên cùng điều kiện
Khi so sánh tham gia chương trình với một phương án thanh toán khác, nên bắt đầu từ cùng một căn hộ, cùng thời điểm và cùng lượng vốn tự có. Sau đó ghi rõ lịch trả tiền, quyền lợi nhận được và các chi phí theo từng phương án. Nếu đổi cả căn hộ lẫn tiến độ thanh toán, kết quả so sánh dễ bị sai lệch.
Tôi ưu tiên phương án mà người mua hiểu và theo dõi được. Một tỷ lệ quảng bá cao không tự giải thích mức độ phù hợp với gia đình; sự phù hợp nằm ở số tiền thực tế, thời điểm nhận và nghĩa vụ đi kèm.
Góc nhìn vutuyen.vn: quan trọng là dòng tiền
Theo tôi, chương trình chỉ có thể được đánh giá đầy đủ khi đặt trên lịch tiền vào và tiền ra của người mua. Tiền gửi tạo lãi nhưng có thể chịu điều kiện kỳ hạn; quà tặng được nhận sau cũng khác tiền sẵn có để thanh toán hôm nay.
Trước khi so sánh với phương án khác, người mua nên làm rõ số tiền làm cơ sở quy đổi, khoảng thời gian tính lợi ích, lịch thanh toán và điều kiện nhận quà. Không nên lấy 13% nhân với toàn bộ giá căn hộ nếu tài liệu không quy định như vậy.
Những câu hỏi nên gửi đơn vị tư vấn
- Khoản tiền gửi và khoản thanh toán mua nhà được xử lý riêng như thế nào?
- Rút tiền trước hạn có ảnh hưởng quyền lợi chương trình không?
- Khi bàn giao, nghĩa vụ gốc và lãi bắt đầu vào thời điểm nào?
- Các ưu đãi có được áp dụng đồng thời cho phương án đang chọn không?
Câu hỏi thường gặp
Có phải ngân hàng trả lãi 13%/năm?
Không. Nguồn giới thiệu tổng lợi ích quy đổi gồm lãi tiền gửi và quà tặng chủ đầu tư.
Tiền gửi bắt đầu từ mức nào?
Nguồn ngày 22/10 nêu từ 10% giá trị căn hộ, theo điều kiện chương trình.
Có thể lấy 13% nhân với toàn bộ giá căn hộ không?
Không thể tự áp dụng như vậy. Cần xác nhận khoản tiền làm cơ sở quy đổi, thời gian và điều kiện theo thể lệ chương trình.
Lưu ý: Bài phân tích nội dung công bố ngày 22/10/2026; chính sách thực tế theo văn bản áp dụng tại thời điểm giao dịch.
Dự án liên quan
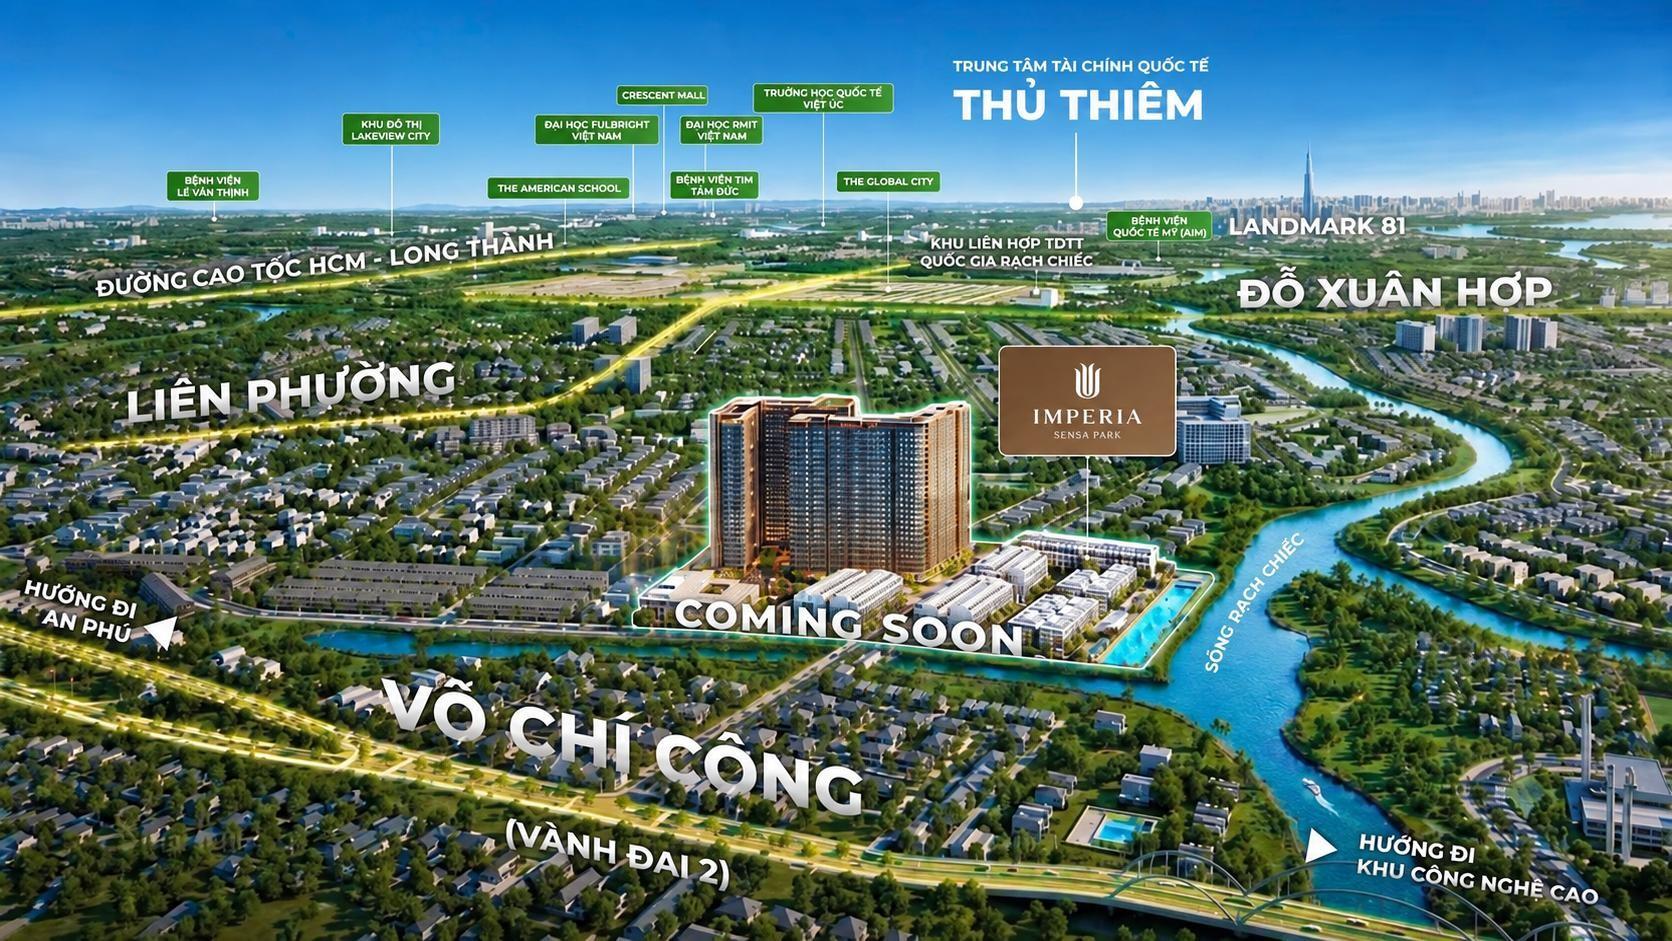 Booking