Lãi suất, tín dụng và dòng tiền đang nói gì về thị trường bất động sản Việt Nam 2026?
Khi nói về bất động sản, phần lớn mọi người bắt đầu bằng một câu hỏi: “Giá nhà sắp tăng hay giảm?”
Khi nói về bất động sản, phần lớn mọi người bắt đầu bằng một câu hỏi:
“Giá nhà sắp tăng hay giảm?”
Theo tôi, đó chưa phải câu hỏi quan trọng nhất.
Trước khi nhìn vào giá bất động sản, tôi thường nhìn vào dòng tiền: nền kinh tế đang tăng trưởng thế nào, tín dụng đang mở rộng hay thu hẹp, lãi suất vay đang ở đâu và quan trọng nhất – người mua có còn đủ khả năng sử dụng đòn bẩy tài chính hay không.
Bởi bất động sản có thể có vị trí tốt, hạ tầng tốt và câu chuyện phát triển hấp dẫn. Nhưng nếu chi phí vốn quá cao và thanh khoản suy giảm, thị trường vẫn có thể bước vào một giai đoạn rất khác với kỳ vọng của nhà đầu tư.
Dữ liệu năm 2026 đang cho chúng ta một bức tranh khá đặc biệt:
Kinh tế tăng trưởng mạnh, nhưng thị trường bất động sản lại chưa tăng tương ứng.
Đây chính là điều nhà đầu tư cần hiểu.
1. Kinh tế Việt Nam đang tăng trưởng mạnh
Theo số liệu mới nhất của Cục Thống kê, GDP Việt Nam 9 tháng năm 2026 tăng 9,01% so với cùng kỳ năm trước.
Riêng quý III/2026, GDP tăng 9,95%.
Đáng chú ý, khu vực công nghiệp và xây dựng tăng 11,21%, trong khi vốn đầu tư thực hiện toàn xã hội 9 tháng đạt khoảng 3,11 triệu tỷ đồng, tăng 15,1% so với cùng kỳ.
Nếu chỉ nhìn vào những con số này, một nhà đầu tư có thể đưa ra kết luận rất nhanh:
Kinh tế tăng trưởng mạnh thì bất động sản phải tăng.
Nhưng thực tế phức tạp hơn nhiều.
GDP là nền tảng dài hạn của thị trường bất động sản, nhưng GDP không quyết định trực tiếp thanh khoản bất động sản trong ngắn hạn.
Giữa tăng trưởng kinh tế và giá bất động sản còn một biến số cực kỳ quan trọng:
Tiền.
2. Tín dụng vẫn tăng, nhưng tốc độ đã khác
Tính đến ngày 28/9/2026, tín dụng toàn nền kinh tế tăng 10,89% so với cuối năm 2025.
Trong khi cùng thời điểm năm trước, mức tăng là 13,37%.
Huy động vốn của các tổ chức tín dụng tăng 9,78%.
Điều này cho thấy một điểm rất đáng chú ý.
Tiền không biến mất khỏi nền kinh tế.
Tín dụng vẫn đang tăng.
Nhưng tốc độ tăng tín dụng thấp hơn cùng kỳ năm trước và Chính phủ vẫn yêu cầu dòng vốn phải được điều hành theo hướng an toàn, hiệu quả, ưu tiên sản xuất kinh doanh và kiểm soát tín dụng đối với những lĩnh vực tiềm ẩn rủi ro.
Với bất động sản, sự khác biệt này rất quan trọng.
Trong những giai đoạn tiền rẻ, nhà đầu tư thường quan tâm nhiều đến câu hỏi:
“Tôi vay được bao nhiêu?”
Nhưng khi chi phí vốn tăng lên, câu hỏi phải chuyển thành:
“Nếu lãi suất thay đổi sau thời gian ưu đãi, tôi có đủ sức giữ tài sản trong 3–5 năm hay không?”
Đó là hai tư duy đầu tư hoàn toàn khác nhau.
3. Lãi suất mới là biến số tôi đặc biệt quan tâm
Báo cáo thị trường bất động sản quý II/2026 của Bộ Xây dựng cho thấy mặt bằng lãi suất cho vay bất động sản phổ biến khoảng 12–14%/năm, trong khi lãi suất thả nổi tại một số nơi có thể lên tới 15–16%/năm.
Hãy thử đặt con số này vào một khoản vay thực tế.
Một nhà đầu tư vay 5 tỷ đồng.
Nếu tính đơn giản trên dư nợ 5 tỷ:
-
Lãi suất 8% tương đương khoảng 400 triệu đồng tiền lãi/năm.
-
Lãi suất 12% tương đương khoảng 600 triệu đồng/năm.
-
Lãi suất 15% tương đương khoảng 750 triệu đồng/năm.
Chênh lệch giữa 8% và 15% là khoảng 350 triệu đồng mỗi năm trên cùng một khoản vay 5 tỷ đồng.
Đây mới là lý do tôi cho rằng nhà đầu tư không nên chỉ nhìn vào mức chiết khấu 3%, 5% hay 7% khi mua bất động sản.
Một chính sách bán hàng tốt có thể giúp giảm giá vốn ban đầu.
Nhưng chi phí tài chính mới quyết định khả năng nắm giữ tài sản dài hạn.
4. Một nghịch lý đang xuất hiện trên thị trường
Điều thú vị nhất của thị trường hiện tại là:
Nền kinh tế tăng trưởng nhưng thanh khoản bất động sản lại giảm.
Theo Bộ Xây dựng, quý II/2026 cả nước ghi nhận khoảng 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% quý I/2026.
Riêng căn hộ chung cư và nhà ở riêng lẻ có 26.567 giao dịch thành công, bằng 86,1% quý trước.
Tồn kho tại 25/34 địa phương báo cáo vào khoảng 39.284 sản phẩm, tăng nhẹ so với quý trước.
Đây là dữ liệu mà nhà đầu tư cần đặc biệt chú ý.
Bởi nó cho thấy:
Kinh tế tốt không đồng nghĩa tất cả bất động sản đều tốt.
Và càng không đồng nghĩa cứ mua bất động sản là giá sẽ tăng.
5. Nguồn cung đang quay trở lại
Một diễn biến khác cũng rất quan trọng.
Trong quý II/2026, có 113 dự án nhà ở thương mại được cấp phép mới, với quy mô khoảng 103.205 căn.
Có thêm 131 dự án với 59.073 căn đủ điều kiện bán nhà ở hình thành trong tương lai.
Theo tôi, đây là thay đổi rất đáng quan tâm.
Trong những năm nguồn cung khan hiếm, người mua thường phải cạnh tranh để lựa chọn sản phẩm.
Nhưng khi nguồn cung dần trở lại, quyền lựa chọn sẽ từng bước quay về phía người mua.
Điều đó đồng nghĩa với việc nhà đầu tư phải chọn lọc nhiều hơn.
Không còn đơn giản là:
“Mua dự án nào cũng được vì nguồn cung ít.”
Mà phải đặt câu hỏi:
Trong hàng chục dự án cùng xuất hiện, vì sao người mua thứ cấp sau này phải chọn tài sản của tôi?
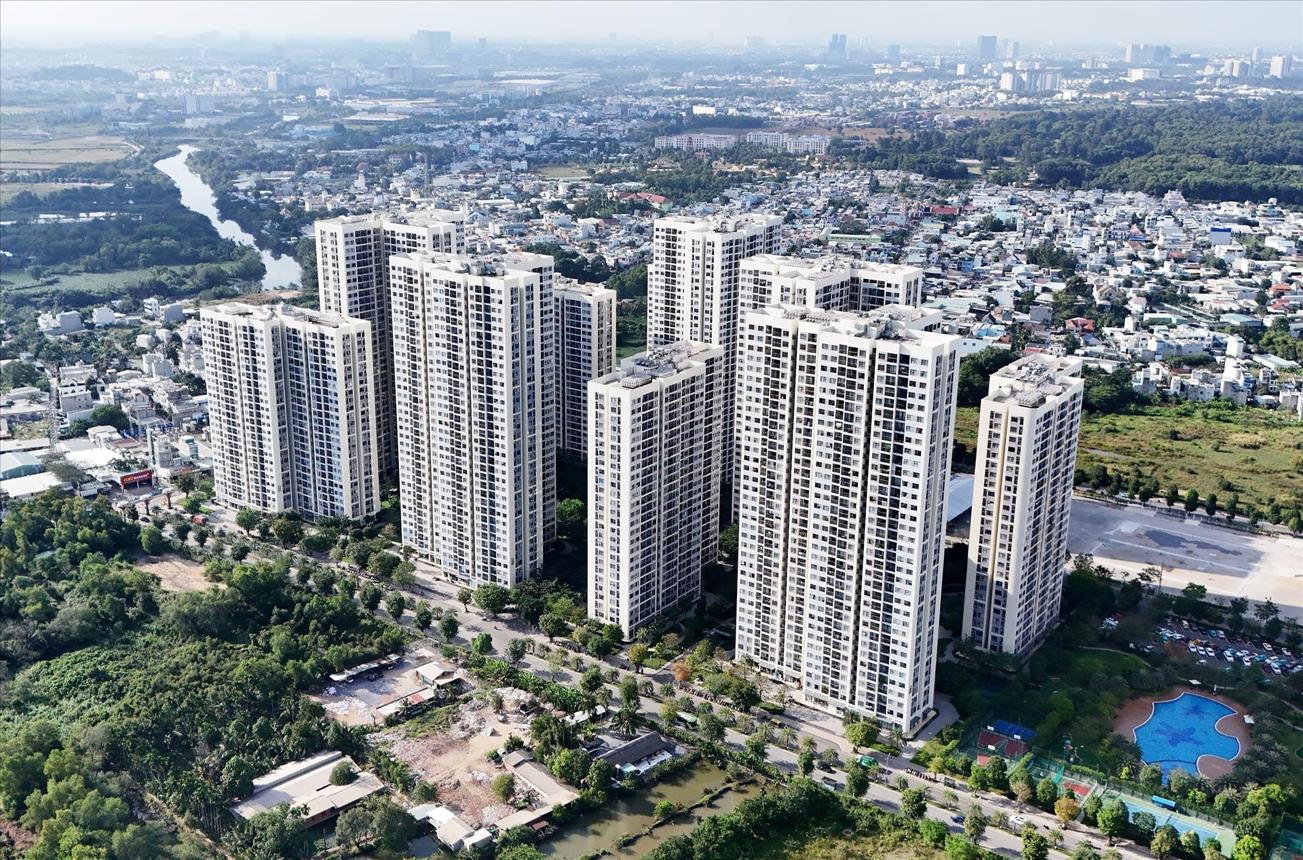
Nguồn cung bất động sản đang quay trở lại.
6. Giá cũng bắt đầu phản ánh áp lực của dòng tiền
Bộ Xây dựng ghi nhận trong quý II/2026, giá giao dịch thứ cấp của căn hộ, biệt thự và đất nền nhìn chung có xu hướng giảm nhẹ; riêng đất nền giảm khoảng 2–3%.
Giá căn hộ thứ cấp bình quân được công bố khoảng 123 triệu đồng/m² tại Hà Nội và 108 triệu đồng/m² tại TP.HCM.
Tôi không cho rằng một vài quý giảm giá có thể dùng để kết luận thị trường bất động sản đã bước vào chu kỳ giảm dài hạn.
Nhưng nó cho chúng ta thấy một nguyên tắc rất quan trọng:
Giá cuối cùng vẫn phải gặp được khả năng chi trả của thị trường.
Một tài sản có thể được chào bán 15 tỷ đồng.
Nhưng nếu phần lớn người mua thực tế chỉ có khả năng chi trả 10–12 tỷ đồng thì khoảng cách đó cuối cùng phải được xử lý bằng một trong ba cách:
giá điều chỉnh – thu nhập tăng – hoặc tín dụng trở nên rẻ hơn.
7. Lạm phát khiến bài toán lãi suất trở nên khó hơn
9 tháng năm 2026, CPI bình quân tăng 4,52%, trong khi lạm phát cơ bản tăng 4,26%.
Riêng tháng 9/2026, CPI tăng 5,08% so với cùng kỳ năm trước.
Đây là yếu tố tôi cho rằng nhà đầu tư bất động sản không nên bỏ qua.
Khi áp lực lạm phát tăng, dư địa để duy trì môi trường tiền rẻ cũng trở nên khó khăn hơn.
Điều này không có nghĩa rằng lãi suất chắc chắn sẽ tiếp tục tăng.
Nhưng nó có nghĩa rằng nhà đầu tư không nên xây dựng phương án tài chính dựa trên giả định lãi suất luôn thấp.
Một khoản đầu tư tốt phải chịu được cả kịch bản không thuận lợi.
Góc nhìn Vũ Tuyền: Tôi không bi quan về bất động sản, nhưng tôi thận trọng với đòn bẩy
Nếu nhìn dài hạn, tôi vẫn đánh giá Việt Nam có nhiều nền tảng tích cực cho bất động sản.
GDP đang tăng trưởng cao.
Vốn đầu tư toàn xã hội tăng mạnh.
FDI thực hiện 9 tháng năm 2026 đạt khoảng 21,07 tỷ USD, tăng 12,1% và là mức cao nhất của 9 tháng trong 5 năm gần đây.
Hạ tầng giao thông tiếp tục được đầu tư.
Quá trình đô thị hóa vẫn diễn ra.
Nguồn cung bất động sản cũng đang từng bước được tháo gỡ.
Những yếu tố đó tạo nền tảng dài hạn.
Nhưng nền tảng dài hạn tốt không có nghĩa chúng ta được phép mua bất động sản bằng bất cứ giá nào.
Đây là điểm tôi muốn nhấn mạnh.
Tôi cho rằng giai đoạn hiện tại không phải thời điểm dành cho tư duy:
“Mua trước rồi tính sau.”
Mà phù hợp hơn với tư duy:
“Chọn đúng tài sản và chuẩn bị đủ sức giữ tài sản.”
8. Nếu đầu tư trong giai đoạn này, tôi sẽ kiểm tra 5 vấn đề
Thứ nhất: Dòng tiền.
Nếu lãi suất tăng thêm 2–3 điểm phần trăm, tôi có còn đủ khả năng trả nợ?
Thứ hai: Tỷ lệ vay.
Tôi không nhìn số tiền ngân hàng cho vay tối đa để quyết định số tiền mình nên vay.
Hai con số đó hoàn toàn khác nhau.
Thứ ba: Giá trị sử dụng thực.
Nếu thị trường đầu cơ giảm mạnh, tài sản này có người ở, người thuê hoặc doanh nghiệp thực sự cần hay không?
Thứ tư: Hạ tầng.
Tôi ưu tiên hạ tầng đã có nguồn vốn, tiến độ và cơ sở pháp lý rõ ràng hơn những câu chuyện quy hoạch còn quá xa.
Thứ năm: Thanh khoản.
Nếu cần bán sau 2–3 năm, ai sẽ là người mua lại tài sản của tôi?
Đây là câu hỏi tôi cho rằng rất nhiều nhà đầu tư bỏ qua khi xuống tiền.
Đừng hỏi bất động sản có tăng giá không. Hãy hỏi tài sản nào xứng đáng để giữ
Tôi không nghĩ thị trường bất động sản Việt Nam năm 2026 có thể được mô tả đơn giản bằng hai chữ “tốt” hoặc “xấu”.
Chúng ta đang chứng kiến hai lực tác động đồng thời.
Một bên là tăng trưởng kinh tế, đầu tư, FDI, hạ tầng và quá trình hoàn thiện pháp lý.
Bên còn lại là lãi suất, chi phí vốn, khả năng chi trả và áp lực thanh khoản.
Khi hai lực này cùng tồn tại, thị trường thường phân hóa.
Và trong một thị trường phân hóa, khả năng lựa chọn tài sản quan trọng hơn khả năng chạy theo thị trường.
Vì vậy, câu hỏi tôi quan tâm không phải:
“Bất động sản năm nay có tăng giá không?”
Mà là:
“Tài sản nào có đủ giá trị để tôi sẵn sàng nắm giữ 5–10 năm, kể cả khi thị trường không tăng ngay?”
Nếu trả lời được câu hỏi đó bằng dữ liệu thay vì kỳ vọng, quyết định đầu tư sẽ khác rất nhiều.
Vũ Tuyền
Quan điểm phân tích dựa trên dữ liệu thị trường công bố tại thời điểm tháng 10/2026. Nội dung mang tính tham khảo và không thay thế tư vấn tài chính, pháp lý cho từng trường hợp cụ thể.
Nguồn dữ liệu
-
Cục Thống kê – Báo cáo tình hình kinh tế – xã hội quý III và 9 tháng năm 2026.
-
Bộ Xây dựng – Báo cáo thông tin về nhà ở và thị trường bất động sản quý II/2026.
-
Cục Thống kê – Thông cáo CPI tháng 9, quý III và 9 tháng năm 2026.
-
Chính phủ – Nghị quyết 01/NQ-CP năm 2026.
Bạn đang cân nhắc một bất động sản? Trao đổi trực tiếp để cùng phân tích vị trí, pháp lý, tài chính và tiềm năng.