10 việc cần kiểm tra trước khi xuống tiền
Theo góc nhìn của tôi, trước khi xuống tiền cho bất kỳ bất động sản nào, người mua nên đi qua ít nhất 10 bước dưới đây.
Mua một bất động sản không khó. Khó nhất là biết mình đang mua thứ gì, với mức giá nào, bằng nguồn tiền nào và rủi ro nằm ở đâu.
Trong thực tế, nhiều quyết định sai không đến từ việc khách hàng chọn một dự án quá xấu. Chúng thường bắt đầu từ những câu rất quen:
“Thấy giá đang tăng nên mua.”
“Nghe nói sắp có đường.”
“Chủ đầu tư lớn thì chắc không cần kiểm tra nhiều.”
“Ngân hàng cho vay 70% thì chắc mình đủ khả năng mua.”
“Căn này nhiều người booking rồi, không lấy sẽ hết.”
Theo góc nhìn của tôi, trước khi xuống tiền cho bất kỳ bất động sản nào, người mua nên đi qua ít nhất 10 bước dưới đây.
1. Xác định rõ: mua để ở hay mua để đầu tư?
Đây là câu hỏi đầu tiên nhưng lại thường bị bỏ qua.
Nếu mua để ở, thứ tự ưu tiên nên là:
-
Khả năng tài chính
-
Khoảng cách đi làm, đi học
-
Môi trường sống
-
Hạ tầng thực tế
-
Tiện ích
-
Chất lượng vận hành
-
Pháp lý và khả năng sở hữu lâu dài
Nếu mua để đầu tư, cần nhìn thêm:
-
Mức giá hiện tại so với khu vực
-
Nguồn cung cạnh tranh
-
Khả năng cho thuê
-
Thanh khoản thứ cấp
-
Tiến độ hạ tầng
-
Dòng dân cư
-
Khả năng tăng giá trong một chu kỳ đủ dài
Một căn nhà rất tốt để ở chưa chắc là khoản đầu tư tốt.
Ngược lại, một sản phẩm có tiềm năng đầu tư chưa chắc phù hợp để gia đình sinh sống.
Đừng chọn sản phẩm trước rồi mới tìm lý do để mua. Hãy xác định nhu cầu trước rồi mới chọn sản phẩm.
Người mua cần kiểm tra kỹ pháp lý, tài chính và giá trị thực trước khi xuống tiền.
2. Kiểm tra pháp lý trước khi kiểm tra view đẹp
Đây là nguyên tắc tôi luôn đặt lên hàng đầu.
Đối với bất động sản hình thành trong tương lai, người mua cần quan tâm đến hồ sơ đất, giấy phép xây dựng, điều kiện đưa sản phẩm vào kinh doanh và các tài liệu pháp lý liên quan.
Theo quy định hiện hành, nhà ở hình thành trong tương lai chỉ được đưa vào kinh doanh khi đáp ứng các điều kiện pháp luật quy định. Cơ quan chức năng cũng cảnh báo người mua cần đặc biệt thận trọng với các hình thức “giữ chỗ”, “góp vốn”, “hợp tác đầu tư” khi sản phẩm chưa đủ điều kiện kinh doanh.
Luật Kinh doanh bất động sản 2023 cùng một số luật liên quan đã có hiệu lực từ ngày 1/8/2024, tạo ra khung pháp lý mới chặt chẽ hơn cho thị trường.
Một nguyên tắc rất đơn giản:
Không hiểu mình đang ký giấy gì thì chưa chuyển tiền.
Tên dự án lớn, sa bàn đẹp hay nhân viên tư vấn chuyên nghiệp không thể thay thế việc kiểm tra pháp lý.
3. Phân biệt “giá bán” và “tổng số tiền thực sự phải bỏ ra”
Một bất động sản được quảng cáo 6 tỷ đồng chưa chắc chi phí thực tế chỉ là 6 tỷ.
Người mua nên tính đầy đủ:
Giá bất động sản
-
VAT nếu có
-
kinh phí bảo trì nếu có
-
phí công chứng
-
thuế, lệ phí liên quan
-
chi phí vay
-
chi phí hoàn thiện nội thất
-
phí vận hành
-
chi phí cơ hội của dòng tiền.
Đặc biệt với sản phẩm vay ngân hàng, đừng chỉ hỏi:
“Tháng đầu tôi phải đóng bao nhiêu?”
Hãy hỏi:
“Trong toàn bộ quá trình sở hữu, tổng nghĩa vụ tài chính của tôi là bao nhiêu?”
Đây mới là con số thật.
4. Đừng nhầm “được vay 70%” với “nên vay 70%”
Ngân hàng đồng ý cho vay không có nghĩa mức vay đó phù hợp với tài chính của bạn.
Ví dụ một bất động sản giá 8 tỷ đồng.
Nếu vay 5 tỷ với lãi suất 10%/năm, riêng tiền lãi lý thuyết ban đầu đã khoảng:
500 triệu đồng/năm, tương đương hơn 41 triệu đồng/tháng, chưa tính phần gốc.
Nếu lãi suất thay đổi, áp lực dòng tiền có thể tăng rất nhanh.
Vì vậy trước khi vay, tôi thường khuyên người mua tự kiểm tra ba kịch bản:
-
Lãi suất hiện tại
-
Lãi suất tăng thêm 2–3%
-
Thu nhập giảm 20–30%
Nếu cả ba trường hợp vẫn có thể duy trì cuộc sống bình thường, khoản vay tương đối an toàn hơn.
Một thương vụ tốt nhưng sử dụng đòn bẩy quá mức vẫn có thể trở thành một thương vụ xấu.
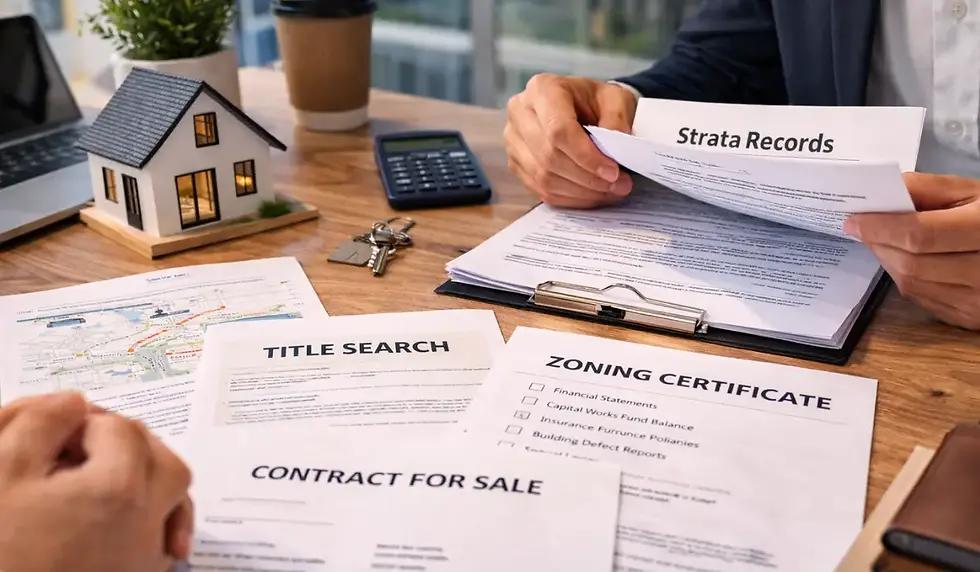
5. Xem hạ tầng bằng tiến độ, không bằng đường kẻ trên bản đồ
Hạ tầng là một trong những động lực tăng giá mạnh nhất của bất động sản.
Nhưng cũng là yếu tố dễ bị sử dụng để quảng cáo nhất.
Khi nghe thông tin:
“Có metro.”
“Có cầu.”
“Có đường vành đai.”
“Sắp mở rộng đường.”
Đừng dừng ở đó.
Hãy kiểm tra:
-
Dự án đã được phê duyệt chưa?
-
Đã bố trí vốn chưa?
-
Đã giải phóng mặt bằng chưa?
-
Đã khởi công chưa?
-
Tiến độ thực tế đến đâu?
-
Thời gian hoàn thành dự kiến?
-
Bất động sản cách hạ tầng đó thực tế bao xa?
Hai dự án cùng nằm “gần metro” nhưng một dự án cách ga 500m và một dự án cách 5km là hai câu chuyện hoàn toàn khác nhau.
6. So sánh giá với khu vực, không chỉ với bảng giá của chủ đầu tư
Một sai lầm phổ biến là nhìn giá mở bán hôm nay rồi so với giá mở bán giai đoạn trước của chính dự án.
Điều quan trọng hơn là giá trị tương đối.
Ví dụ một dự án đang bán 120 triệu đồng/m².
Người mua nên so sánh với:
-
Căn hộ đã bàn giao xung quanh
-
Dự án đang mở bán cạnh tranh
-
Nhà phố trong bán kính tương đương
-
Giá cho thuê
-
Chất lượng bàn giao
-
Khoảng cách tới trung tâm
-
Hạ tầng hiện hữu
Nếu sản phẩm cao hơn khu vực 30%, cần tìm câu trả lời:
30% chênh lệch đó được tạo ra bởi giá trị nào?
Thương hiệu?
Vị trí?
Tiện ích?
Mật độ thấp?
Chất lượng xây dựng?
Hay chỉ là kỳ vọng?
Không phải bất động sản giá cao là đắt.
Cũng không phải bất động sản giá thấp là rẻ.
Quan trọng là giá có tương xứng với giá trị hay không.
7. Với đầu tư: hãy tìm người sẽ mua lại sản phẩm của mình
Một câu hỏi rất quan trọng trước khi đầu tư:
“Ba đến năm năm nữa, ai sẽ mua căn này của tôi?”
Nếu không trả lời được, cần cẩn trọng.
Người mua thứ cấp trong tương lai có thể là:
-
Người mua ở
-
Người nước ngoài
-
Chủ doanh nghiệp
-
Gia đình trẻ
-
Người làm việc trong khu vực
Một thị trường có nhu cầu ở thực thường tạo nền thanh khoản ổn định hơn một nơi chỉ phụ thuộc vào việc nhà đầu tư mua đi bán lại cho nhau.
Giá tăng chỉ có ý nghĩa khi tài sản có thể bán.
Lợi nhuận trên giấy chưa phải lợi nhuận thật.
8. Đừng chỉ nhìn dự án – hãy nhìn cả khu vực
Tôi thường đánh giá một bất động sản theo ba lớp.
Lớp 1: Sản phẩm
Diện tích, thiết kế, tầng, hướng, view, giá bán.
Lớp 2: Dự án
Chủ đầu tư, tiện ích, mật độ xây dựng, chất lượng vận hành, cộng đồng cư dân.
Lớp 3: Khu vực
Hạ tầng, việc làm, dân số, thương mại, giáo dục, y tế, quy hoạch và khả năng kết nối.
Trong đầu tư dài hạn, lớp thứ ba đôi khi quan trọng hơn hai lớp đầu tiên.
Một dự án tốt nằm trong một khu vực không phát triển có thể mất rất nhiều thời gian để tăng giá.
Một dự án hợp lý nằm đúng nơi dòng dân cư, hạ tầng và kinh tế đang dịch chuyển lại có thể được hưởng lợi trong nhiều năm.
9. Kiểm tra chủ đầu tư bằng những gì họ đã làm, không chỉ những gì họ nói
Có bốn thứ tôi thường nhìn:
Thứ nhất: dự án trước đây.
Đã bàn giao chưa? Chất lượng thế nào?
Thứ hai: tiến độ.
Có thường xuyên chậm hay không?
Thứ ba: vận hành sau bàn giao.
Cư dân phản hồi thế nào?
Thứ tư: năng lực tài chính và uy tín trên thị trường.
Một dự án bất động sản kéo dài nhiều năm.
Vì vậy người mua không chỉ mua căn nhà.
Bạn đang đặt niềm tin vào năng lực thực hiện cam kết của một doanh nghiệp trong tương lai.
10. Trước khi đặt cọc, hãy tự trả lời 7 câu hỏi cuối cùng
Tôi đề xuất người mua tự kiểm tra:
1. Nếu giá không tăng trong 3 năm, tôi có vẫn muốn sở hữu tài sản này không?
2. Nếu lãi suất tăng thêm 3%, tôi có chịu được không?
3. Nếu cần bán gấp, ai là người mua của tôi?
4. Tôi đã kiểm tra pháp lý từ nguồn độc lập chưa?
5. Giá này cao hay thấp so với các tài sản thay thế?
6. Hạ tầng tôi kỳ vọng đã thực sự triển khai đến đâu?
7. Nếu không có nhân viên kinh doanh thúc giục hôm nay, tôi có vẫn quyết định mua không?
Nếu còn một câu khiến bạn cảm thấy không chắc chắn, nên kiểm tra lại trước khi chuyển tiền.
Một nguyên tắc tôi luôn giữ khi tư vấn khách hàng
Bất động sản là tài sản có giá trị rất lớn.
Với nhiều gia đình, một quyết định mua nhà có thể liên quan đến 5 năm, 10 năm, thậm chí 20 năm tích lũy tài chính.
Vì vậy theo quan điểm của tôi, tư vấn bất động sản không nên bắt đầu bằng câu:
“Anh chị mua căn nào?”
Mà nên bắt đầu bằng câu:
“Anh chị mua để làm gì, tài chính hiện tại thế nào và rủi ro nào mình có thể chấp nhận?”
Sau khi trả lời được ba câu đó, việc lựa chọn dự án mới thực sự có ý nghĩa.
Tôi luôn cho rằng một giao dịch tốt không phải là giao dịch được chốt nhanh nhất.
Một giao dịch tốt là giao dịch mà sau vài năm nhìn lại, khách hàng vẫn thấy quyết định ngày hôm đó là đúng.
— Vũ Tuyền
Phân tích & tư vấn bất động sản
Lưu ý: Nội dung mang tính tham khảo và chia sẻ kinh nghiệm. Các vấn đề pháp lý, tài chính và thuế của từng giao dịch cần được kiểm tra theo hồ sơ thực tế và quy định tại thời điểm thực hiện.